Le prix d'une voiture électrique freine encore beaucoup d'acheteurs. Pourtant, plusieurs leviers permettent d'étaler le coût dans le temps. Le crédit auto reste la solution la plus connue. Mais d'autres options gagnent du terrain. Comparer les taux devient même un réflexe pour économiser plusieurs centaines d'euros.
À lire aussi
Quelle formule d’achat pour sa voiture électrique ?
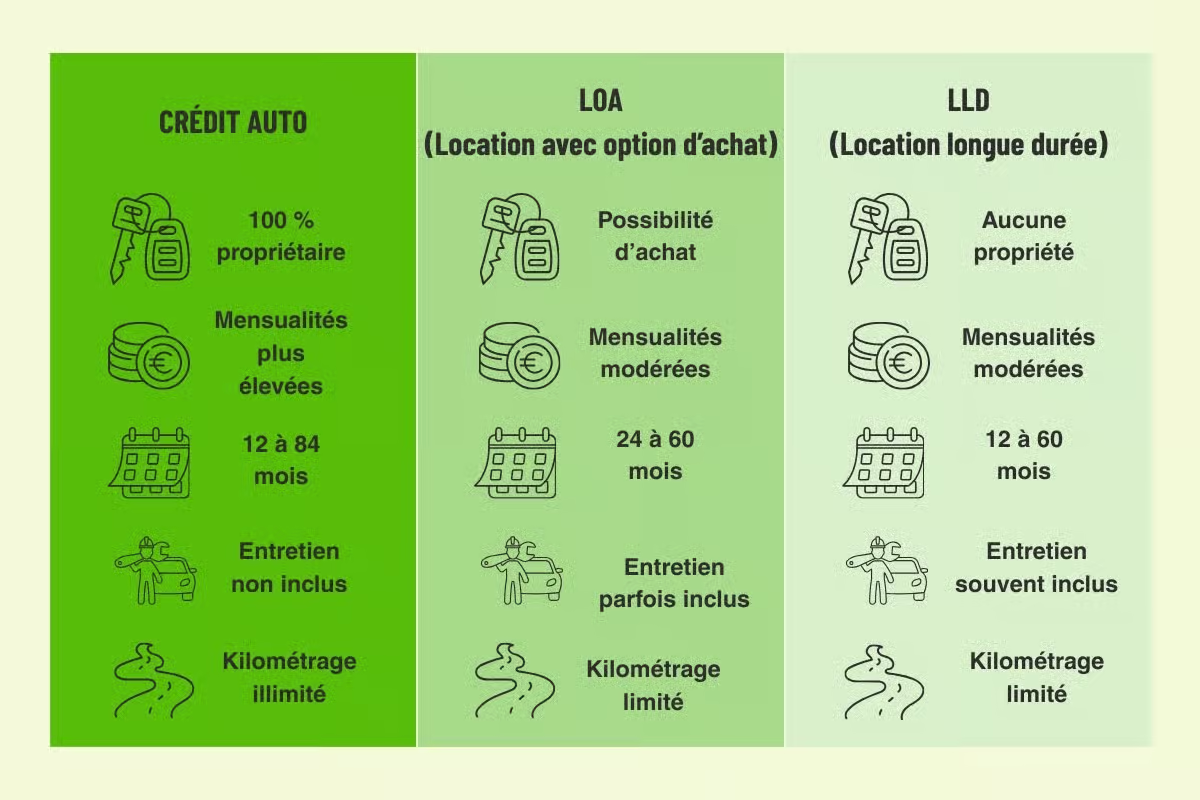
Crédit auto, LOA ou LLD : chaque solution de financement présente des différences importantes en termes de propriété, de mensualités et d’usage.
Financer un véhicule électrique ne passe pas uniquement par un crédit auto. D'autres formules existent pour adapter le financement à votre usage et à votre budget. Le choix dépend surtout de votre rapport à la propriété et de votre kilométrage annuel.
Voici les principales options à connaître :
| Solution | Propriété | Mensualités | Durée | Entretien inclus | Kilométrage |
| Crédit auto | Immédiate | Plus élevées | 12 à 84 mois | Non | Illimité |
| LOA | Possible en fin de contrat | Modérées | 24 à 60 mois | Parfois | Limité |
| LLD | Aucune | Modérées | 12 à 60 mois | Souvent | Limité |
Le crédit auto
Le crédit auto reste la solution la plus classique. Vous empruntez une somme pour acheter votre véhicule. Vous remboursez ensuite avec des mensualités fixes. À la fin du contrat, vous devenez pleinement propriétaire. Cette formule séduit les automobilistes qui veulent garder leur voiture sur le long terme. Elle convient aussi aux gros rouleurs, car aucune limite de kilométrage ne s'applique.
La LOA (location avec option d’achat)
La LOA permet de louer un véhicule sur plusieurs années. À la fin du contrat, vous pouvez choisir de le racheter en levant l’option d’achat. Cette solution séduit pour ses mensualités souvent plus faibles.
À lire aussi
Quels sont les avantages d’une LOA pour rouler en voiture électrique ?
La LLD (location longue durée)
Avec la LLD, vous louez le véhicule sans possibilité d’achat. L’entretien est souvent inclus, ce qui simplifie la gestion. En contrepartie, vous devez respecter un kilométrage défini.
Comparer les offres de LLD pour particuliers
Vous êtes professionnel et souhaitez financer votre véhicule électrique en LLD ? Yooliz propose des offres de location avec option d'achat dédiées aux pros, avec des mensualités adaptées et une gestion simplifiée de votre flotte.
Comparer les offres en LLD pour professionnels
Les aides publiques
La prime coup de pouce ou certaines aides locales permettent de réduire le coût global. Elles peuvent s’appliquer à l’achat comme à certaines offres de location.

Quelles aides à l’installation d’une borne de recharge à domicile en 2026 ?
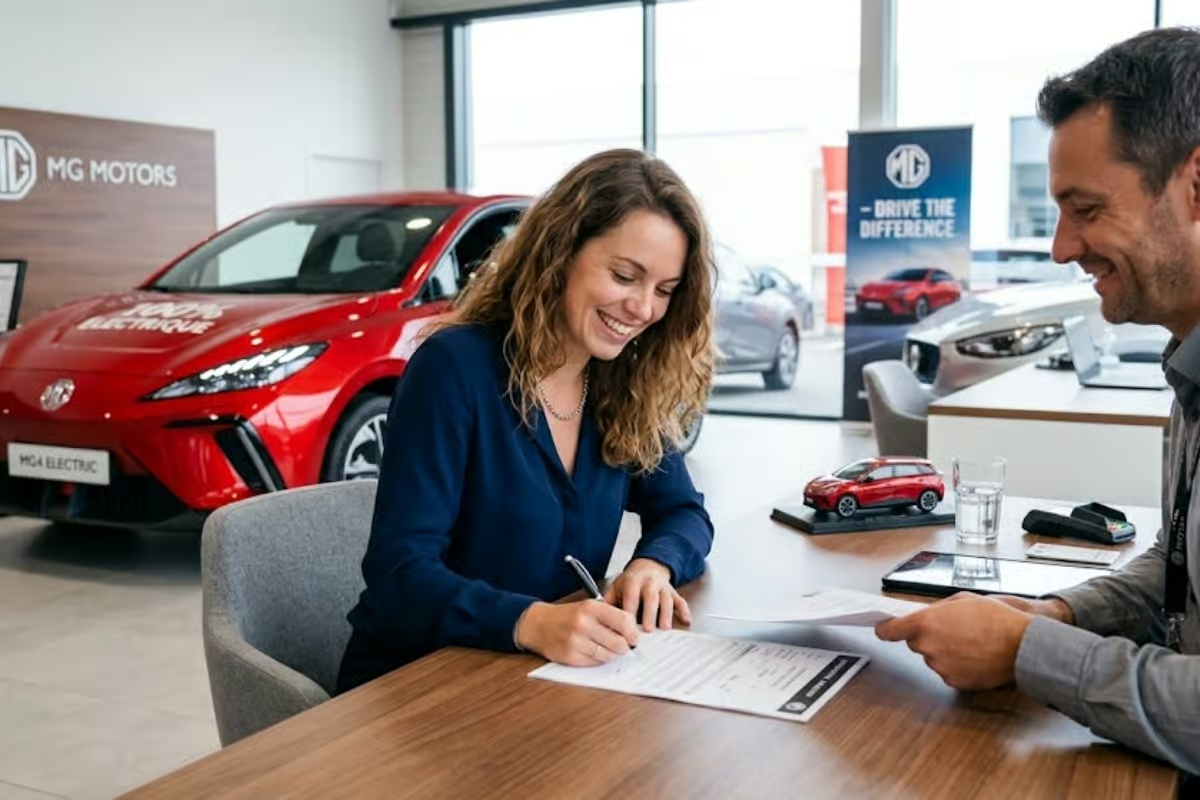
Le crédit auto permet de financer une voiture électrique tout en devenant propriétaire dès l’achat, notamment lors d’une signature en concession.
La solution la plus utilisée reste le crédit auto pour financer l’achat d’un véhicule électrique. Il permet d’emprunter une somme auprès d’un organisme financier, puis de la rembourser avec des mensualités fixes.
Contrairement à la location, vous devenez propriétaire dès l’achat. Cela constitue un avantage si vous souhaitez conserver votre véhicule sur le long terme.
Quels sont les taux d’un crédit auto en 2026 ?
Les taux varient selon plusieurs critères :
- la durée du prêt
- le montant emprunté
- votre profil emprunteur
- l’établissement financier
- le type de véhicule (neuf, occasion, électrique, hybride)
En 2026, les taux de crédit auto se situent généralement entre 3 % et 6 % pour les meilleurs dossiers. Ils peuvent être plus élevés selon les conditions du marché.
Les offres spécifiques pour les véhicules électriques restent limitées, mais certains établissements proposent des conditions préférentielles.
Comparer les taux avec Meilleurtaux : un réflexe à adopter
Comparer reste le meilleur moyen d'obtenir le taux le plus avantageux. Meilleurtaux interroge plusieurs établissements en temps réel. L'outil vous propose ensuite l'offre la plus adaptée à votre profil.
Avec Meilleurtaux, vous trouvez le meilleur prêt pour votre véhicule. Vous simulez votre projet en ligne et financez votre voiture au meilleur prix. La démarche prend quelques minutes et reste sans engagement.
Exemple de financement pour une voiture électrique
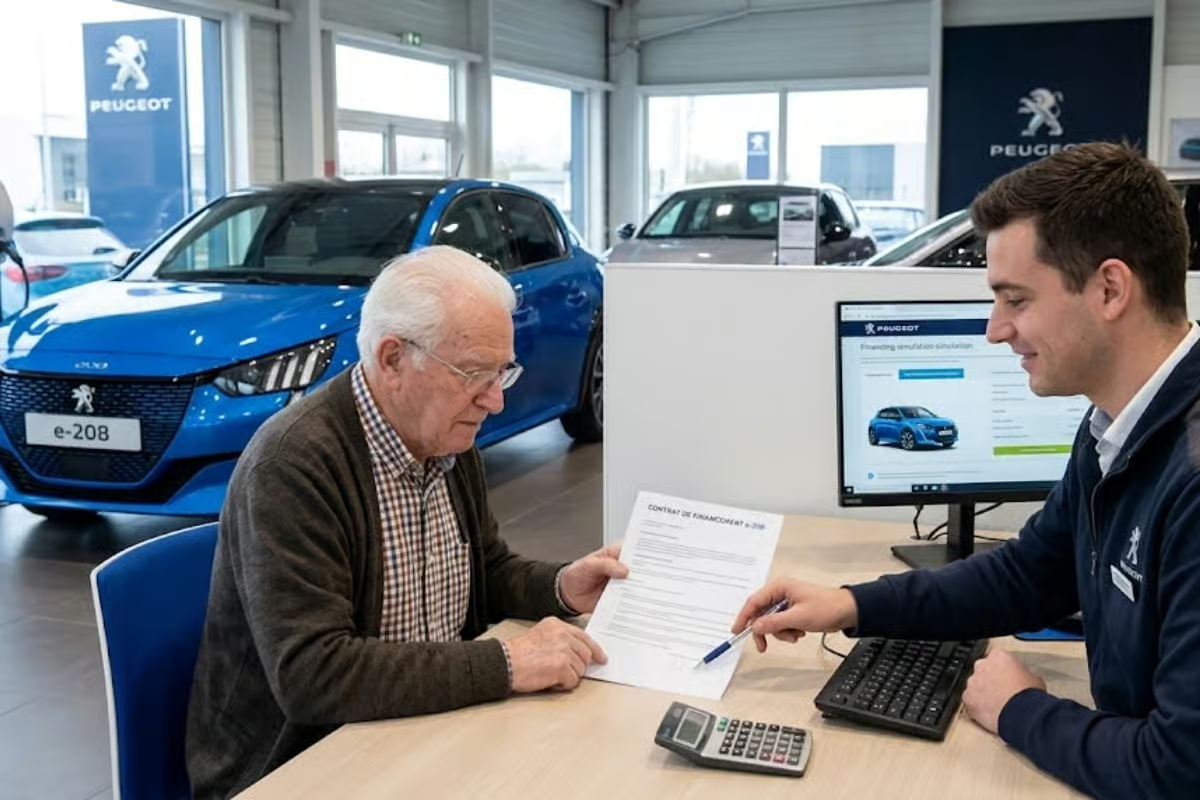
Exemple concret de financement pour une voiture électrique, avec simulation des mensualités en concession.
Prenons un cas concret :
- véhicule : Peugeot e-208
- prix : 30 000 €
- apport : 5 000 €
- montant emprunté : 25 000 €
- durée : 60 mois
- taux : 4,5 %
mensualité estimée : environ 470 € / mois
Ce type de simulation permet d’anticiper le coût total du crédit et d’ajuster votre budget.
À lire aussi
Bon plan : la Peugeot 208 électrique à 21 200 € seulement !
Avantages et inconvénients d’un crédit auto
Avantages :
- vous êtes propriétaire du véhicule
- kilométrage illimité
- possibilité de revente à tout moment
- aucune contrainte de location
- Flexibilité des montants et des durées
- Possibilité de remboursement anticipé
Inconvénients :
- mensualités plus élevées
- coût total augmenté par les intérêts
- engagement sur plusieurs années
- Endettement à prendre en compte

Choisir entre LOA et LLD dépend de votre usage et de votre objectif, entre flexibilité et simplicité.
La location séduit de plus en plus d’automobilistes, notamment sur le marché des véhicules électriques. Elle permet de rouler dans un modèle récent avec des mensualités souvent plus faibles qu’un crédit auto.
Deux formules principales existent : la LOA et la LLD.
Comment fonctionne la LOA ?
La LOA permet de louer un véhicule pendant une durée définie, généralement entre 2 et 5 ans.
À la fin du contrat, vous pouvez :
- restituer le véhicule
- ou l’acheter en levant l’option d’achat
Le montant de rachat est fixé dès le départ. Les mensualités sont plus faibles, car vous ne financez qu’une partie du véhicule.
Comment fonctionne la LLD ?
La LLD repose sur un principe similaire, mais sans possibilité d’achat.
Vous louez le véhicule pendant une période définie, puis vous le restituez.
La formule inclut souvent :
- l’entretien
- l’assistance
- parfois l’assurance
Elle offre une bonne visibilité sur le budget.
LOA vs LLD : les différences clés
| LOA | LLD | |
| Propriété | Possible | Impossible |
| Flexibilité | Rachat possible | Non |
| Services | À la charge du client | Inclus le plus souvent |
| Usage | Kilométrage limité | Kilométrage limité |
La LOA convient si vous envisagez un achat à terme.
La LLD s’adresse à ceux qui privilégient la simplicité.
Le financement d'une voiture hybride suit la même logique que celui d'un modèle électrique. Plusieurs banques proposent toutefois des taux moins avantageux pour les hybrides classiques. Les hybrides rechargeables (PHEV) bénéficient généralement de conditions similaires à l'électrique.
Pour comparer les offres adaptées à votre projet hybride, une simulation en ligne reste la démarche la plus efficace.
Le choix dépend de votre situation, de votre budget et de votre usage.
Vous souhaitez devenir propriétaire
Le crédit auto reste la solution la plus adaptée.
- conserver le véhicule sur le long terme
- éviter les contraintes de kilométrage
- revendre librement
Vous recherchez des mensualités plus faibles
La LOA constitue une alternative intéressante.
- réduire le montant des mensualités
- changer régulièrement de véhicule
- tester l’électrique sans engagement définitif
Vous privilégiez la simplicité
La LLD est souvent la solution la plus confortable.
- entretien inclus
- assistance
- gestion simplifiée
Vous avez un budget limité
Les aides publiques peuvent réduire le coût global. Plusieurs dispositifs sont cumulables :
- aides nationales : leasing social, rétrofit, advenir, coup de pouce
- aides locales selon votre région
- offres spécifiques constructeurs
Surprise : le leasing social des voitures électriques va faire son retour en 2026
Avant de vous engager, il est conseillé de réaliser une simulation de crédit auto. Cela permet d’estimer vos mensualités et le coût total.
Les simulateurs en ligne permettent d’ajuster :
- le prix du véhicule
- l’apport
- la durée
- le taux
Vous obtenez rapidement une estimation fiable. Pour comparer plusieurs offres en une seule démarche, Meilleurtaux interroge ses partenaires bancaires. Vous recevez un accord de principe immédiat pour acheter votre véhicule en toute sérénité.
Pour la location (LOA ou LLD), il est aussi possible de comparer les loyers selon les offres.
Vous pouvez consulter des plateformes spécialisées comme Yooliz pour comparer les modèles et les mensualités.
À lire aussi
Promos voitures neuves : voici 5 modèles électriques abordables pour échapper à la flambée des carburants
Quel taux pour un crédit voiture électrique en 2026 ?
Les taux se situent généralement entre 3 % et 6 %, selon votre profil et la durée du prêt.
Faut-il un apport pour financer une voiture électrique ?
L’apport n’est pas obligatoire, mais il permet de réduire les mensualités et d’obtenir de meilleures conditions.
Crédit ou leasing : quelle solution est la plus avantageuse ?
Le crédit convient mieux pour un usage long terme. Le leasing permet de réduire les mensualités et de changer régulièrement de véhicule.
Peut-on financer une voiture électrique sans apport ?
Oui, mais cela augmente le coût total du financement et les mensualités.
À lire aussi
Meilleure voiture électrique 2026 : notre top des modèles à suivre