Assurer une voiture électrique ressemble, sur le papier, à assurer une thermique. Dans les faits, quelques postes changent la donne. La batterie, la recharge à domicile et l'assistance obéissent à des logiques propres. On fait le point, garantie par garantie.
La loi impose un minimum : la responsabilité civile, ou assurance au tiers. Elle couvre les dommages que vous causez à autrui. Elle ne couvre pas votre propre véhicule.
Sur une électrique, ce minimum montre vite ses limites. La valeur d'achat reste élevée. La batterie, elle, coûte cher à réparer ou à remplacer. Un simple choc peut donc vider votre portefeuille.
La formule tous risques devient alors le choix raisonnable sur un modèle récent. Pour une occasion à fort kilométrage, on ajuste selon la valeur du véhicule. Le vol et l'incendie méritent, dans tous les cas, une attention particulière.
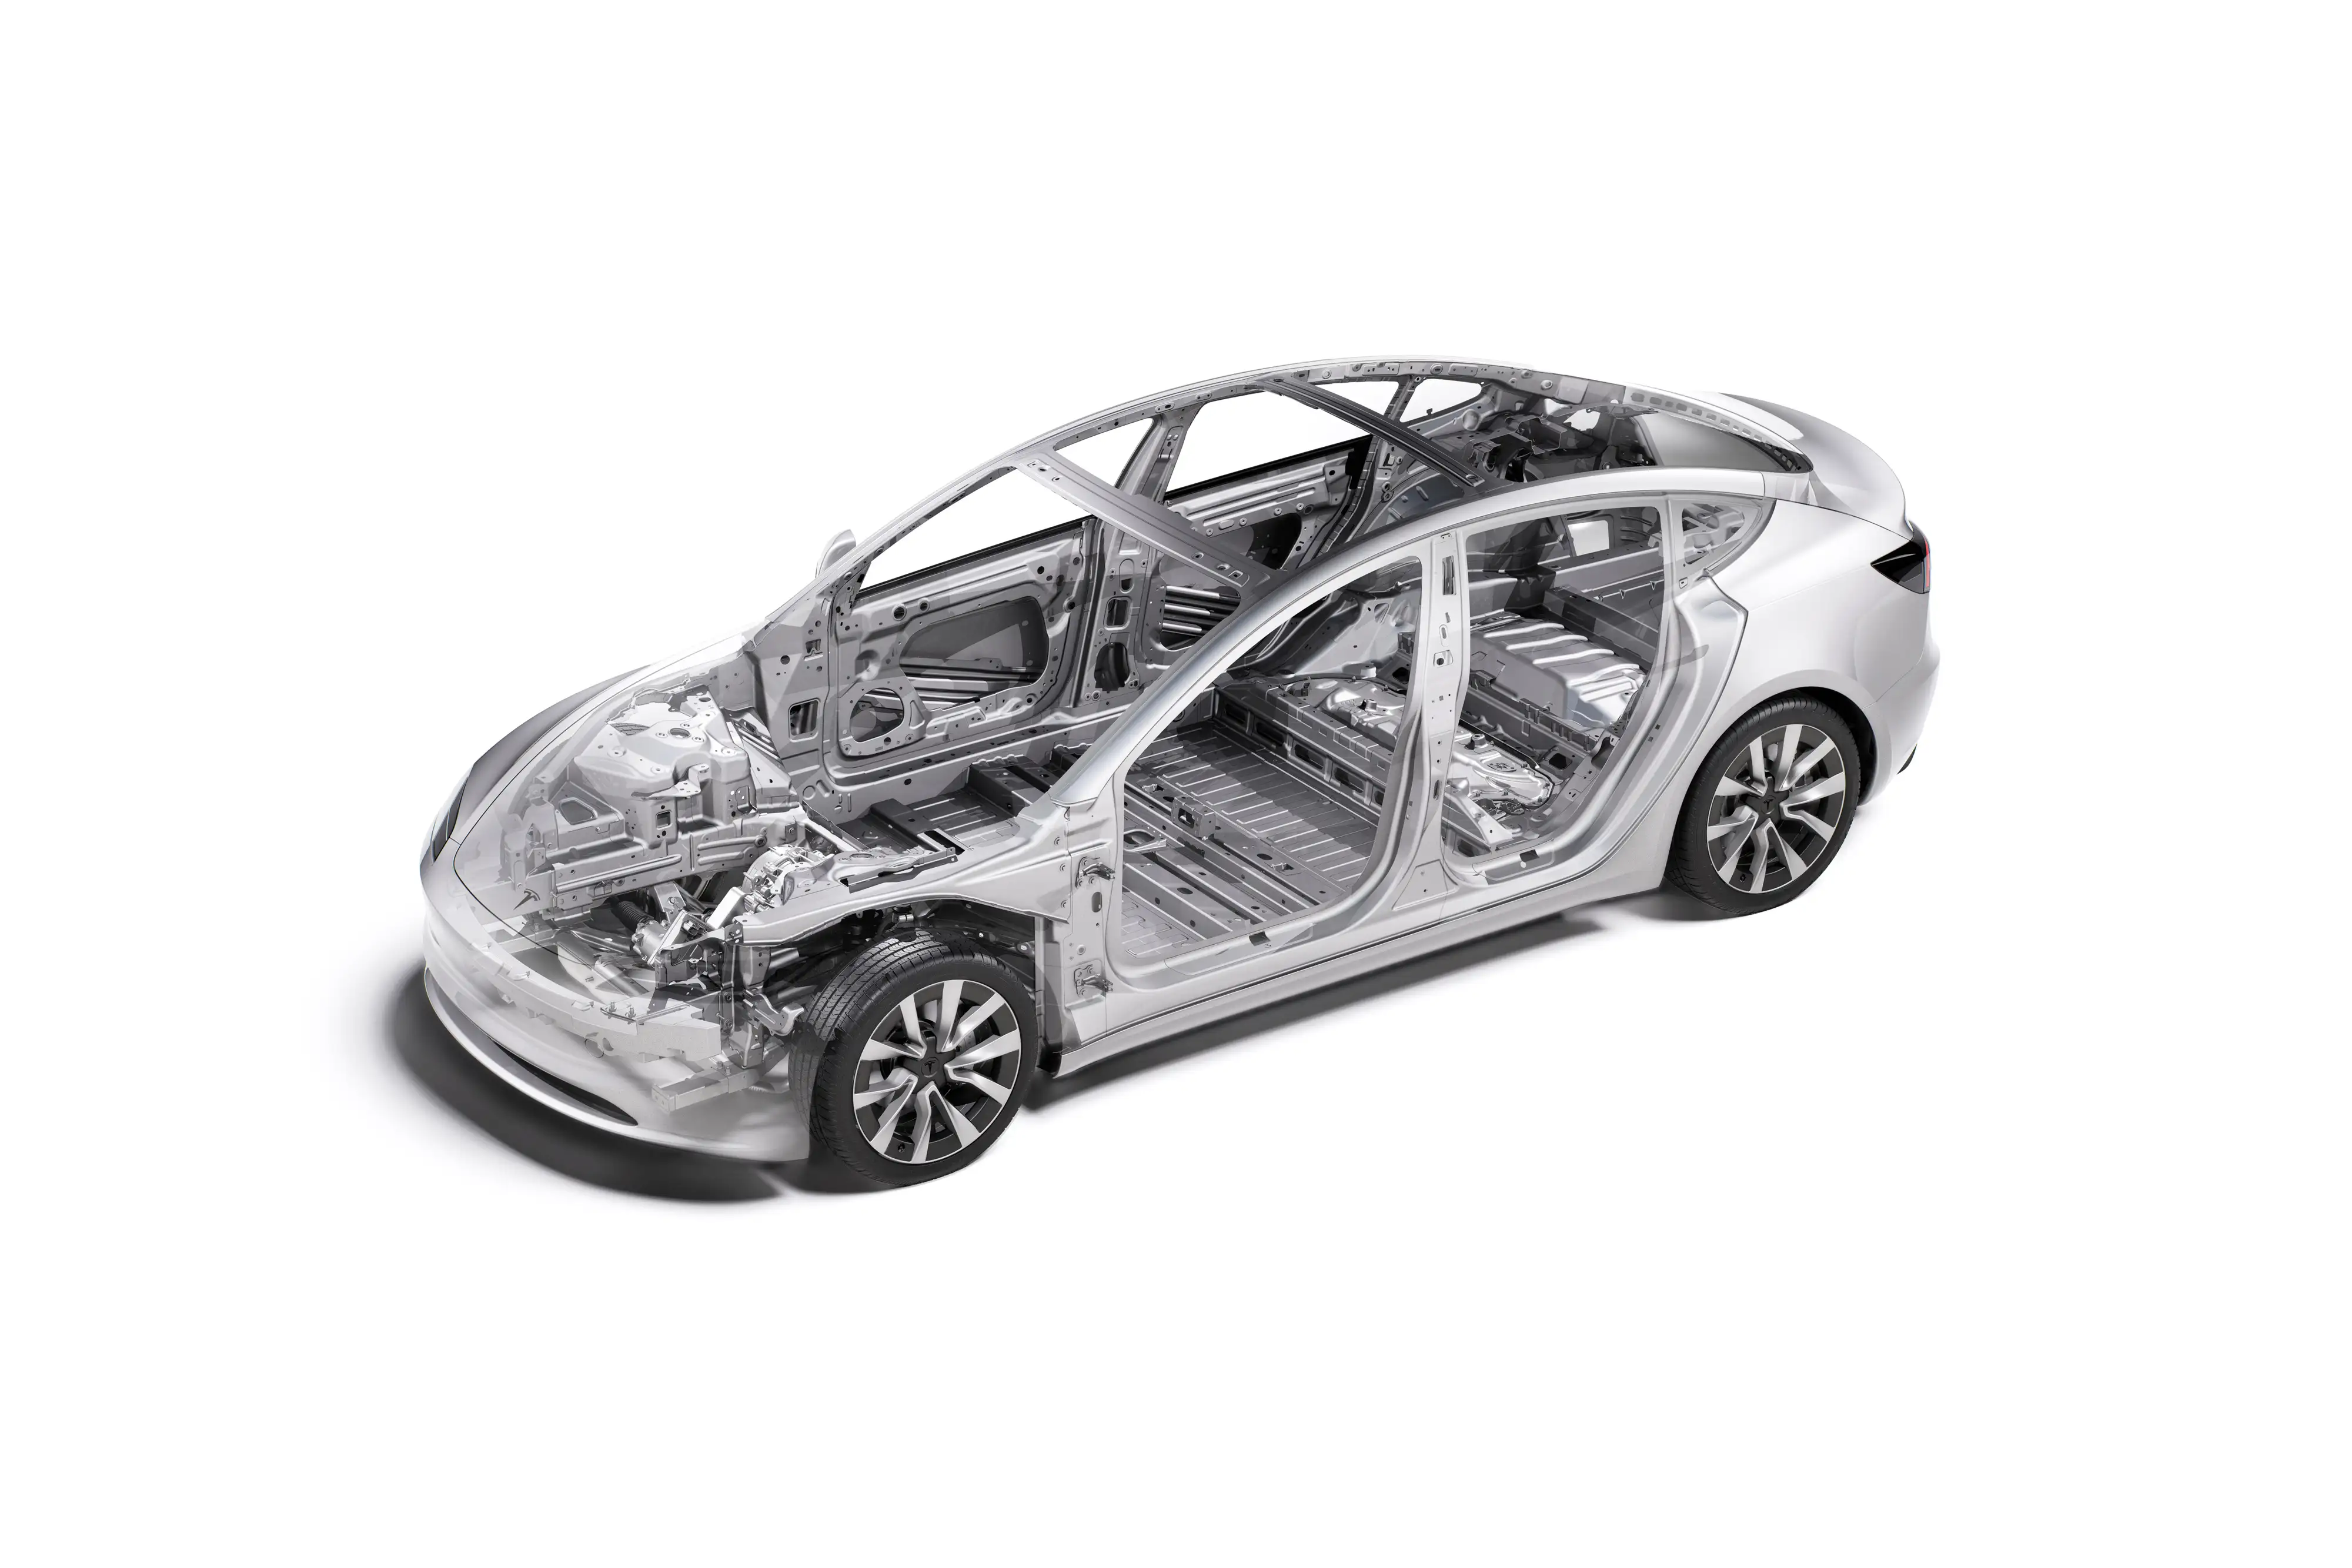
Le pack batterie occupe tout le plancher : un composant coûteux, au cœur de l’enjeu d’assurance.
La batterie de traction représente une large part de la valeur d'une électrique. Son remplacement se chiffre souvent de 10 000 à 20 000 euros, selon la capacité. Ce seul chiffre justifie qu'on lise son contrat de près.
Batterie en propriété ou en location : ce que ça change
Dans la quasi-totalité des cas récents, la batterie vous appartient. Elle est donc à assurer comme le reste du véhicule. Vérifiez que le contrat couvre bien ses dommages, choc et surtension compris.
La location de batterie existe encore, mais elle se raréfie. On la croise surtout sur d'anciens modèles d'occasion, comme les premières Zoe ou les Fluence ZE. Là, la batterie appartient au constructeur, qui gère son remplacement en cas de défaillance. Votre assurance auto n'a pas à couvrir ce risque précis.
Garantie constructeur ou assurance : la confusion à éviter
La garantie constructeur de la batterie court généralement sur 8 ans ou 160 000 kilomètres. Attention au piège : elle ne remplace pas une assurance. Elle couvre les défauts de fabrication et la perte de capacité au-delà d'un seuil. Elle ignore le sinistre, le choc et l'incendie.
Vol et perte de capacité de la batterie
Le vol de batterie reste marginal, mais il progresse depuis 2024 sur certains modèles convoités. Une garantie vol adaptée se vérifie donc au contrat. Côté usure, une batterie qui perd en capacité fait chuter la valeur de revente. Certaines formules compensent cette perte, d'autres non.
Comparez des assurances adaptées au VE
À lire aussi : Entretien et batterie de la voiture électrique
L'incendie fait partie des craintes des conducteurs d'électrique. Bonne nouvelle : une formule tous risques, ou une intermédiaire avec garantie incendie, couvre ce risque. À ce jour, aucune surprime générale ne frappe l'électrique pour ce seul motif.
La nuance se cache dans la recharge à domicile. Un court-circuit lié à une prise défectueuse peut être vu comme une négligence. Les dégâts sur l'installation du logement ne relèvent pas toujours du contrat auto. Auto et habitation se renvoient alors la balle.
Le réflexe qui protège : recharger sur un point dédié et conforme. Une prise renforcée ou une borne posée par un professionnel réduit le risque. En cas de sinistre, l'expert examinera l'installation. Une recharge propre protège autant la voiture que la maison.

Fixée au mur du logement, la borne relève de l’assurance habitation, pas du contrat auto.
Voici le point que beaucoup ratent. La borne murale est un équipement fixe du logement. Elle relève donc de votre assurance habitation, pas de l'assurance auto. Pensez à la déclarer à votre assureur habitation.
Une borne non déclarée risque une mauvaise indemnisation. En cas d'incendie électrique ou de dégât des eaux, la facture peut grimper. Le remplacement d'une borne se situe souvent de 1 000 à 2 500 euros. La recharge sur borne publique, elle, ne demande aucune déclaration de votre part.
Quelle borne de recharge choisir à domicile : prise, Green’Up ou wallbox ?
La panne sèche existe aussi en électrique. On l'appelle la panne de batterie à plat. Et elle réserve parfois une surprise au contrat.
Sans option, l'assistance ne se déclenche qu'au-delà de 25 ou 50 kilomètres du domicile. Avec l'option panne 0 km, le remorquage part dès votre porte. Le véhicule rejoint alors une borne proche ou le garage. Pour un usage quotidien, cette option vaut son coût.
Attention : la batterie à plat suit fréquemment la logique de la panne de carburant. Beaucoup de contrats l'excluent, sauf option dédiée. Vérifiez cette ligne avant de signer.
Le prix de l'assurance dépend d'abord du modèle. Valeur à neuf, coût de la batterie et réparabilité pèsent lourd. Un même conducteur paiera donc des primes très variables selon la voiture.
Le comparateur Assurland a chiffré la prime annuelle pour dix modèles courants, en tous risques. Les voici, du moins cher au plus cher :
| Modèle | Prime tous risques (à partir de) |
| Dacia Spring | 198 € / an |
| Renault Zoe | 211 € / an |
| Renault Twingo | 211 € / an |
| Fiat 500 électrique | 230 € / an |
| Peugeot e-208 | 239 € / an |
| Kia e-Niro | 285 € / an |
| Hyundai Kona Electric | 285 € / an |
| Peugeot e-2008 | 290 € / an |
| Tesla Model 3 | 433 € / an |
| Tesla Model Y | 473 € / an |
Source : Assurland. Ces tarifs valent pour un profil favorable, à ne pas prendre pour argent comptant. Le devis type retenu : un homme de 45 ans, célibataire, à Niort. Il cumule 50 % de bonus, sans sinistre sur trois ans, et a fait la conduite accompagnée. Son véhicule a deux ans, roule 7 000 km par an et dort au garage.
Pour les tarifs détaillés et leur évolution, notre analyse fait le point : prix de l'assurance d'une voiture électrique. Votre montant réel, lui, se lit sur un devis.
L'hybride rechargeable embarque une batterie plus volumineuse et un port de recharge. Les mêmes points de vigilance s'appliquent donc. Franchise batterie et garantie incendie liée à la recharge méritent un contrôle.
L'hybride simple, non rechargeable, reste proche d'une thermique aux yeux de l'assureur. Sa petite batterie se recharge au freinage, sans prise. Les clauses spécifiques y jouent un rôle mineur.
La batterie est-elle couverte par l'assurance auto ?
Pas automatiquement. Sa prise en charge dépend du niveau de garanties. Une formule tous risques protège la batterie. Elle couvre le choc, la surtension et l'incendie.
Faut-il déclarer sa borne de recharge à l'assurance ?
Oui, mais à l'assurance habitation, pas à l'assurance auto. La borne est un équipement fixe du logement. Sans déclaration, l'indemnisation peut être réduite en cas d'incendie ou de dégât des eaux.
Le tiers suffit-il pour une voiture électrique ?
Rarement. Le tiers ne couvre pas votre véhicule ni sa batterie. Sur une électrique récente, la valeur en jeu rend le tous risques presque indispensable.
Une voiture électrique est-elle moins chère à assurer ?
Souvent, oui, à modèle comparable. Plusieurs baromètres situent la prime moyenne d'une électrique sous celle d'un équivalent thermique. Mais tout dépend du modèle et du profil.
Que couvre l'assistance panne 0 km ?
Elle prend en charge le remorquage dès le domicile, même batterie à plat. Le véhicule rejoint une borne proche ou le garage. Sans cette option, l'assistance ne joue qu'à partir de 25 ou 50 kilomètres.